O seguro é uma das contas mais pesadas de quem tem carro, e o valor pode mudar bastante de uma cidade para outra. A boa notícia é que o preço não é fixo: ele muda conforme as escolhas que você faz na hora de contratar e renovar.
— Publicidade —
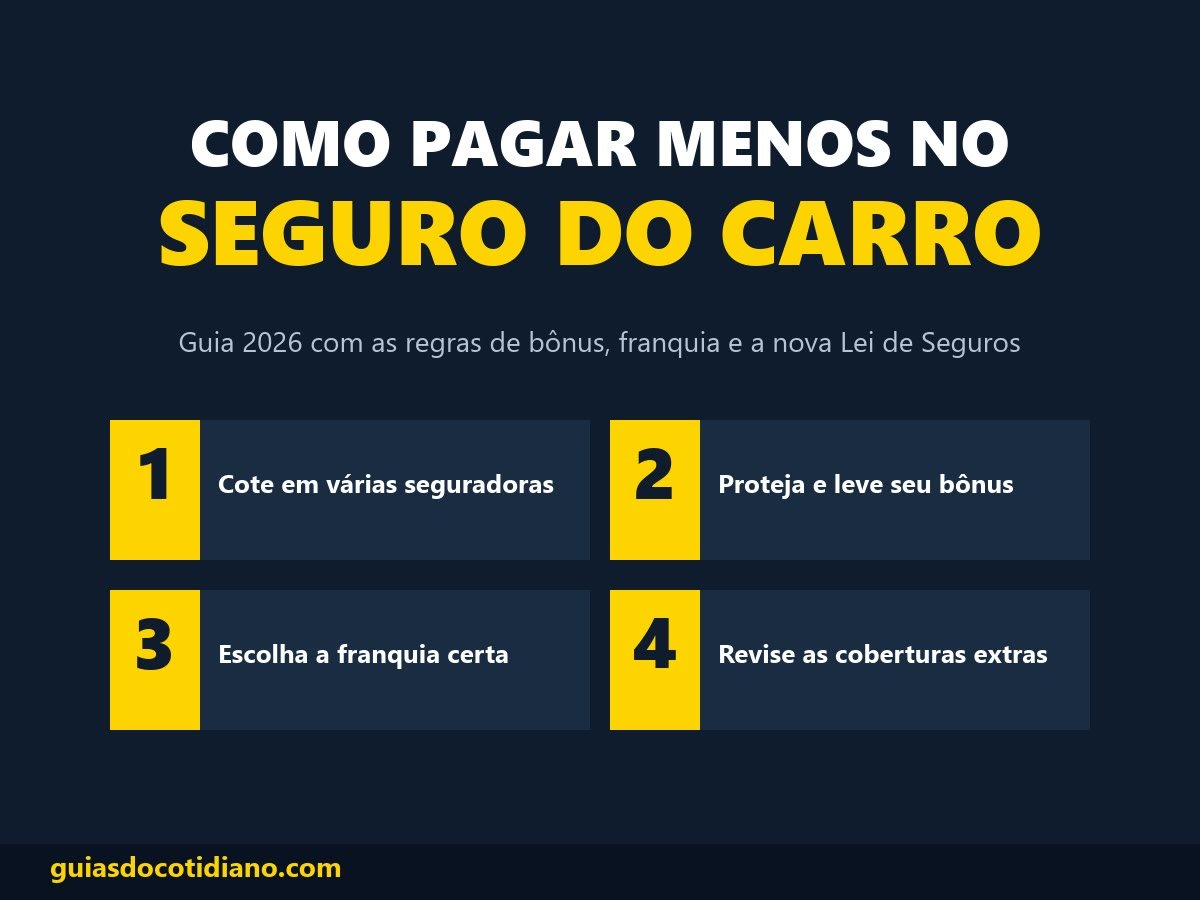
Neste guia você vai entender o que define o valor do seguro, como funciona o bônus, quando vale mudar a franquia, quais coberturas olhar com cuidado e o que mudou com a nova Lei de Seguros. Tudo com base em documentos das seguradoras, da SUSEP e de levantamentos recentes.
O que define o preço do seguro do carro
Cada seguradora tem sua própria conta, mas os fatores principais se repetem. Eles aparecem no chamado questionário de risco, que você preenche na cotação:
- Perfil do motorista: idade, estado civil, profissão e tempo de habilitação.
- CEP onde o carro dorme: é um dos itens que mais pesam. A mesma apólice pode custar muito mais numa cidade com mais roubos e batidas.
- Garagem: as seguradoras perguntam se o carro fica em garagem em casa e no trabalho.
- Modelo do carro: o preço das peças e a procura por ladrões contam. Elétricos e híbridos costumam ser mais caros de segurar por causa de baterias e peças importadas e de poucas oficinas especializadas, segundo o AutoPapo.
- Uso: usar o carro para trabalhar (como motorista de aplicativo, por exemplo) costuma encarecer.
- Classe de bônus, franquia e coberturas escolhidas.
Quanto custa, na média
O Índice Creditas Seguros acompanha as cotações dos 10 carros mais vendidos em 11 capitais, sempre pegando a menor cotação entre nove grandes seguradoras, para um perfil de 33 anos, casado. Em setembro de 2026, segundo a Revista Apólice, o resultado foi este:
| Indicador (setembro/2026) | Valor |
|---|---|
| Média para homens | R$ 2.113,45 |
| Média para mulheres | R$ 1.851,46 |
| Mais caro da lista (homens) | GWM Haval H6 HEV2, cerca de R$ 3.499 |
| Mais barato (homens) | Hyundai HB20 Comfort 1.0, R$ 1.688,43 |
| Mais barato (mulheres) | Chevrolet Onix Hatch 1.0, R$ 1.404,38 |
Esse índice oscila bastante de um mês para outro, em parte porque a lista de carros muda. Então use os números como um retrato, não como regra. A diferença entre cidades também é grande: em maio de 2026, o Rio de Janeiro foi a capital mais cara do levantamento (média de R$ 5.591 para homens) e Florianópolis a mais barata (R$ 2.185), segundo o AutoPapo.
1. Faça cotações em várias seguradoras todo ano
Como cada empresa calcula o risco do seu jeito, o mesmo perfil pode receber preços diferentes em cada seguradora. Na renovação, não aceite o primeiro valor: peça pelo menos três cotações, de preferência com um corretor que trabalhe com várias empresas.
2. Cuide do seu bônus (e leve ele com você)
O bônus é o desconto que você ganha por ficar sem acionar o seguro. Pelas regras publicadas pela Allianz e pela Mapfre, ele funciona assim:
- As classes vão de 0 (seguro novo) até 10. Você sobe uma classe a cada ano sem sinistro.
- Há limite por idade: aos 18 anos a classe máxima é 0, aos 19 é 1, e assim por diante. A classe 10 só é possível a partir dos 28 anos.
- Cada sinistro costuma derrubar uma classe.
- Na Mapfre, usar assistência 24h, consertar só vidros, usar carro reserva ou trocar o tipo de franquia não derruba o bônus.
As seguradoras não divulgam quanto de desconto cada classe dá, e isso varia de empresa para empresa. O ponto principal é: o bônus tem valor, então pense duas vezes antes de acionar o seguro por um conserto pequeno, que talvez saia mais barato pago do próprio bolso.
Como levar o bônus para outra seguradora
Existe uma central de bônus que as seguradoras usam para confirmar a sua classe. Segundo a Mapfre, basta informar o Código de Identificação (C.I.) que vem impresso na apólice. Atenção ao prazo: na Mapfre, quem renova até 60 dias depois do vencimento ganha uma classe; de 61 a 730 dias mantém a classe; depois de 731 dias perde todas.
Já a transferência do bônus para outra pessoa depende da seguradora: a Mapfre trata o bônus como pessoal e intransferível, enquanto a Allianz permite em alguns casos, se o novo segurado foi o último condutor do carro por pelo menos 60 dias.
3. Escolha a franquia certa para o seu bolso
A franquia é o valor que você paga quando aciona o seguro para consertar o próprio carro. A lógica é sempre a mesma:
| Tipo de franquia | Se bater o carro | Preço do seguro |
|---|---|---|
| Reduzida | Você paga menos | Fica mais caro |
| Normal | Meio-termo | Meio-termo |
| Majorada | Você paga mais | Fica mais barato |
Quem tem uma reserva para emergências e dirige com cuidado pode economizar com a franquia majorada. Quem não teria como pagar uma franquia alta de uma vez talvez prefira a normal. Um executivo da Mapfre ouvido pela Revista Apólice recomenda cotar as opções lado a lado, porque às vezes a diferença de preço é pequena.
4. Revise as coberturas extras
Além da cobertura principal (roubo, furto, colisão e incêndio), a apólice pode ter vários adicionais. Vale olhar um por um:
- Carro reserva: contratado à parte, costuma ter limite de dias e de categoria. Se você tem outro carro em casa ou usa pouco o veículo, talvez não precise.
- Vidros, faróis e retrovisores: útil em cidades grandes, mas confira se pode haver troca por peça sem a marca do fabricante.
- Danos a terceiros: paga o prejuízo que você causar a outras pessoas. Nossa recomendação é não cortar essa cobertura: um acidente com um carro caro ou com vítimas pode gerar uma dívida muito maior do que a economia no seguro.
5. Seja honesto no questionário (a lei ficou mais clara)
Dizer que o carro fica na garagem quando não fica, ou esconder o principal motorista, pode baratear a cotação, mas sai caro na hora do sinistro. A nova Lei de Seguros (Lei 15.040/2024), em vigor desde 11 de dezembro de 2025, prevê no artigo 44:
- Quem omite informação de propósito perde o direito à indenização.
- Quem erra sem intenção tem a indenização reduzida na proporção da diferença de preço.
O que mais mudou com a nova Lei de Seguros
A lei vale para contratos novos e renovações e trouxe regras que protegem o consumidor:
- Prazo para indenizar: a seguradora tem até 30 dias para se manifestar sobre o sinistro e mais 30 dias para pagar (a SUSEP pode ampliar em casos complexos).
- Parcela atrasada: atrasar a primeira parcela pode cancelar o contrato. Nas demais, a cobertura só é suspensa depois de um aviso com prazo de pelo menos 15 dias para pagar.
- Renovação automática: a seguradora precisa avisar com 30 dias de antecedência se não vai renovar ou se vai mudar as condições.
Proteção veicular é a mesma coisa que seguro?
Não. As associações de proteção veicular funcionam por rateio entre os associados e, segundo a SUSEP, têm natureza jurídica diferente do seguro. Desde a Lei Complementar 213/2025, elas passaram a ser fiscalizadas pela SUSEP e precisam se adequar às novas regras, regulamentadas pela Resolução CNSP 491/2026. Pela página da SUSEP, ainda não havia administradora autorizada e as associações têm até 7 de maio de 2028 para se regularizar.
Antes de aderir a uma associação, consulte a situação dela no sistema da SUSEP. E lembre que o status “em regularização” não significa que ela já está regular.
Checklist rápido para pagar menos
- Cote em pelo menos três seguradoras a cada renovação.
- Renove dentro do prazo para não perder o bônus.
- Leve seu C.I. ao trocar de seguradora.
- Avalie a franquia majorada se tiver reserva de emergência.
- Corte adicionais que você não usa, mas mantenha danos a terceiros.
- Responda o questionário com a verdade.
- Antes de comprar um carro, faça a cotação do seguro: o modelo pesa muito no preço.
Se você está escolhendo carro novo, veja também os melhores carros até R$ 100 mil e os SUVs com melhor custo-benefício, e cote o seguro de cada um antes de decidir.
Conclusão
Pagar menos no seguro do carro depende mais de atitude do que de sorte: comparar preços todo ano, proteger o bônus, escolher a franquia que cabe no seu bolso e revisar os adicionais. Com a nova Lei de Seguros, o consumidor também ganhou prazos mais claros, mas a regra de ouro continua a mesma: informar tudo corretamente para não ter problema na hora em que mais precisar.
Perguntas frequentes
O que mais encarece o seguro do carro?
O CEP onde o carro dorme, o perfil do motorista, o modelo do carro (preço das peças e índice de roubo) e o uso do veículo estão entre os fatores que mais pesam.
Como funciona a classe de bônus do seguro?
As classes vão de 0 a 10. Você sobe uma por ano sem sinistro, e cada sinistro costuma derrubar uma. Há limite por idade: a classe 10 só é possível a partir dos 28 anos.
Posso levar meu bônus para outra seguradora?
Sim. Basta informar o Código de Identificação (C.I.) que está na apólice, renovando dentro do prazo para não perder classes.
Franquia majorada vale a pena?
Pode valer para quem tem reserva de emergência e baixo risco de batidas, porque deixa o seguro mais barato. Em compensação, você paga mais se precisar consertar o carro.
Proteção veicular é seguro?
Não. É um sistema de rateio entre associados, com natureza jurídica diferente do seguro, que passou a ser fiscalizado pela SUSEP a partir da Lei Complementar 213/2025.
Fontes
- Planalto: Lei 15.040/2024 (Lei de Seguros)
- Allianz: regras de bônus e T.D.O.
- Mapfre: manual de critério de bônus
- Revista Apólice: Índice Creditas Seguros de setembro/2026
- AutoPapo: preço do seguro por capital e modelo
- Revista Apólice: franquia reduzida ou normal
- SUSEP: cadastro de associações de proteção patrimonial
- Agência Senado: Lei Complementar 213/2025