Financiar é o caminho mais comum para trocar de carro no Brasil, mas também é onde muita gente paga caro sem perceber. A taxa de juros parece pequena quando aparece “ao mês”, e a parcela cabe no bolso. O problema só aparece no fim da conta: dependendo do prazo, os juros somam metade do valor que você pegou emprestado.
Neste guia, você entende como funciona o financiamento de carro, quanto os bancos estão cobrando em média segundo o Banco Central, o que é o CET, quais direitos você tem e o que fazer para pagar menos. Os exemplos usam números reais e fórmulas que você pode conferir na calculadora oficial do BC.
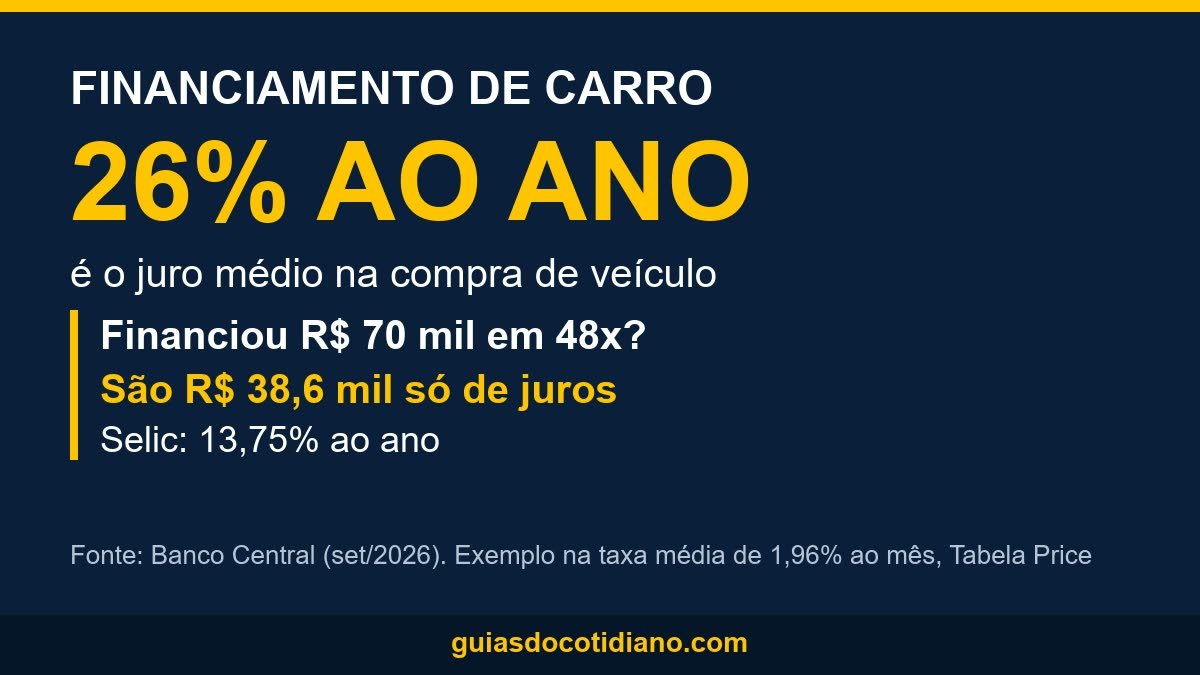
- Juro médio do financiamento de veículo para pessoa física: 1,96% ao mês e 26,18% ao ano (Banco Central, setembro de 2026).
- A Selic está em 13,75% ao ano: o juro do carro é quase o dobro da taxa básica.
- Financiando R$ 70 mil em 48 vezes na taxa média, você paga cerca de R$ 38,6 mil só de juros.
- Compare sempre o CET, que inclui juros, IOF, tarifas e seguros.
Quanto custa financiar um carro hoje
O Banco Central publica todo mês a taxa média que os bancos cobram na compra de veículos por pessoa física. O dado mais recente, de setembro de 2026, mostra juros de 1,96% ao mês e 26,18% ao ano. A taxa vem caindo devagar: era de 1,98% ao mês em julho e 1,97% em agosto.
| Indicador | Valor | Referência |
|---|---|---|
| Juro médio do financiamento de veículo (PF), ao mês | 1,96% | Setembro/2026 |
| Juro médio do financiamento de veículo (PF), ao ano | 26,18% | Setembro/2026 |
| Taxa Selic | 13,75% ao ano | Mantida pelo Copom em 4/11/2026 |
Lembre que isso é uma média. Quem tem bom histórico de crédito, dá entrada maior ou escolhe prazo menor costuma conseguir taxa abaixo dela. Quem tem nome sujo ou financia carro mais velho costuma pagar acima.
A Selic, a taxa básica da economia, caiu ao longo de 2026, de 15% para 13,75% ao ano. Em 4 de novembro, o Copom resolveu mantê-la nesse nível. Quando a Selic cai, os juros do financiamento tendem a cair também, mas mais devagar.
Exemplo: financiando R$ 70 mil
Imagine um carro de R$ 100 mil, com entrada de R$ 30 mil. Você financia R$ 70 mil em 48 parcelas, na taxa média do Banco Central (1,96% ao mês). Pela Tabela Price, a mais usada nos financiamentos de carro, a conta fica assim:
- Parcela: R$ 2.263,59
- Total pago nas parcelas: R$ 108.652,46
- Juros: R$ 38.652,46, o equivalente a 55% do valor financiado
- Custo total do carro, somando a entrada: R$ 138.652,46
E isso sem contar IOF, tarifas e seguro, que deixam a conta ainda maior. A fórmula usada é a da Tabela Price: parcela = valor financiado × taxa ÷ [1 − (1 + taxa)−prazo].
Quanto o prazo pesa
Com os mesmos R$ 70 mil e a mesma taxa de 1,96% ao mês, veja como os juros crescem quando o prazo aumenta:
| Prazo | Parcela | Total pago | Só de juros |
|---|---|---|---|
| 24 meses | R$ 3.684,23 | R$ 88.421,47 | R$ 18.421,47 |
| 36 meses | R$ 2.728,69 | R$ 98.232,80 | R$ 28.232,80 |
| 48 meses | R$ 2.263,59 | R$ 108.652,46 | R$ 38.652,46 |
| 60 meses | R$ 1.994,30 | R$ 119.658,14 | R$ 49.658,14 |
Esticar de 48 para 60 meses baixa a parcela em menos de R$ 270, mas acrescenta cerca de R$ 11 mil em juros.
Quanto a taxa pesa
Agora o mesmo financiamento de R$ 70 mil em 48 meses, mudando só a taxa:
| Taxa ao mês | Parcela | Só de juros |
|---|---|---|
| 1,49% | R$ 2.051,86 | R$ 28.489,43 |
| 1,96% (média do BC) | R$ 2.263,59 | R$ 38.652,46 |
| 2,50% | R$ 2.520,42 | R$ 50.980,14 |
Meio ponto a menos na taxa mensal economiza cerca de R$ 10 mil. Por isso vale pedir simulação em mais de um banco antes de fechar.
CET: o número que importa
O CET (Custo Efetivo Total) é o custo completo do financiamento, mostrado em porcentagem ao ano. Ele soma os juros, os tributos (como o IOF), as tarifas, os seguros e outras despesas do contrato. Pela Resolução 4.881/2020 do Conselho Monetário Nacional, o banco é obrigado a informar o CET antes de você assinar.
Na prática, duas propostas com a mesma taxa de juros podem ter CETs bem diferentes, porque uma delas inclui tarifa de cadastro, seguro prestamista ou outros custos. Compare sempre o CET, não só os juros.
O IOF no financiamento
Para pessoa física, o IOF sobre o crédito é de 0,0082% ao dia (contado até 365 dias) mais uma alíquota fixa de 0,38%, conforme o Decreto 6.306/2007. Em um contrato longo, isso chega a cerca de 3,38% do valor financiado. Normalmente o IOF é embutido no financiamento, ou seja, você também paga juros sobre ele.
Tabela Price ou SAC?
São os dois jeitos mais comuns de calcular as parcelas:
- Tabela Price: todas as parcelas são iguais. No começo, a maior parte da parcela é juros, e a dívida diminui devagar. É o sistema mais usado no financiamento de carro.
- SAC: o valor que abate a dívida é o mesmo todo mês. A parcela começa mais alta e vai caindo, e o total de juros é menor.
No exemplo de R$ 70 mil em 48 meses a 1,96% ao mês, o SAC começaria com parcela de R$ 2.830,33 e terminaria em R$ 1.486,92. Os juros totais seriam de cerca de R$ 33,6 mil, uns R$ 5 mil a menos que na Price. Se o banco oferecer as duas opções e a primeira parcela couber no orçamento, o SAC sai mais barato.
Seus direitos no financiamento
- Quitar antes com desconto: o Código de Defesa do Consumidor (art. 52, §2º) garante redução proporcional dos juros quando você antecipa parcelas ou quita a dívida.
- Portabilidade: você pode levar a dívida para outro banco que ofereça juros menores, sem pagar pela transferência. O novo banco não é obrigado a aceitar, mas a proposta pode servir para negociar com o atual.
- Sem venda casada: o CDC (art. 39, I) proíbe condicionar o crédito à compra de outro produto, como seguro ou título de capitalização. Se o seguro for exigido, você pode escolher a seguradora.
- Informação antes de assinar: o banco tem de mostrar o CET e o valor de cada custo do contrato.
Como pagar menos juros
- Dê a maior entrada possível. Quanto menos você financia, menos juros paga, e muitos bancos dão taxa melhor para entrada alta.
- Escolha o menor prazo que caiba no bolso. Como a tabela mostrou, cada ano a mais custa milhares de reais.
- Faça simulações em vários lugares. Compare a proposta da concessionária com a do seu banco e de cooperativas de crédito. Peça sempre o CET por escrito.
- Fique de olho nas taxas promocionais. Montadoras costumam oferecer taxas reduzidas em modelos específicos. Confira as condições (entrada mínima, prazo e versão).
- Confira a conta na calculadora do Banco Central. A Calculadora do Cidadão mostra a parcela a partir do valor, da taxa e do prazo.
- Antecipe parcelas quando sobrar dinheiro. Pagar as últimas parcelas antes do prazo garante o desconto dos juros.
- Considere o custo de manter o carro. Seguro, IPVA, combustível e manutenção também entram no orçamento. Veja nosso guia de como pagar menos no seguro do carro e a lista de carros mais econômicos de 2026.
Financiamento ou consórcio?
O consórcio não cobra juros. Em vez disso, cobra taxa de administração (e às vezes fundo de reserva e seguro), e você só recebe a carta de crédito quando é sorteado ou dá um lance. É regulado pela Lei 11.795/2008 e fiscalizado pelo Banco Central.
| Financiamento | Consórcio | |
|---|---|---|
| Quando você pega o carro | Na hora | Só após sorteio ou lance |
| Custo principal | Juros + CET | Taxa de administração |
| Bom para quem | Precisa do carro agora | Pode esperar e quer gastar menos |
O consórcio está em alta: segundo a ABAC, citada pelo Estado de Minas, foram vendidas 995,83 mil cotas de veículos leves no primeiro semestre de 2026, alta de 4,2%. Se você não tem pressa, vale simular as duas opções.


Conclusão
O financiamento de carro no Brasil ainda é caro: a taxa média de 26% ao ano faz os juros chegarem a mais da metade do valor emprestado num prazo de quatro anos. A boa notícia é que você controla boa parte dessa conta. Entrada maior, prazo menor, comparação do CET entre bancos e antecipação de parcelas podem economizar dezenas de milhares de reais. Se ainda está escolhendo o modelo, confira também os melhores carros até R$ 100 mil.
Perguntas frequentes
Qual é a taxa média de juros do financiamento de carro?
Segundo o Banco Central, foi de 1,96% ao mês e 26,18% ao ano em setembro de 2026, para pessoa física.
Vale mais a pena financiar em 48 ou 60 meses?
Em 48 meses você paga menos juros. No exemplo de R$ 70 mil a 1,96% ao mês, passar de 48 para 60 meses aumenta os juros em cerca de R$ 11 mil.
Posso quitar o financiamento antes do prazo?
Sim. O Código de Defesa do Consumidor garante desconto proporcional dos juros ao antecipar parcelas ou quitar a dívida.
O banco pode me obrigar a contratar seguro?
Ele não pode condicionar o crédito à compra de outro produto, o que é venda casada, proibida pelo CDC. Se houver exigência de seguro, você tem o direito de escolher a seguradora.
O que é CET?
É o Custo Efetivo Total: juros, IOF, tarifas, seguros e outras despesas somados, em porcentagem ao ano. É o melhor número para comparar propostas.
Fontes
- Banco Central: série 25471, taxa média mensal de juros, aquisição de veículos PF
- Banco Central: série 20749, taxa média anual de juros, aquisição de veículos PF
- O Liberal: Copom mantém Selic em 13,75% ao ano
- Banco Central: Resolução CMN 4.881/2020 (CET)
- Planalto: Decreto 6.306/2007 (IOF)
- Planalto: Código de Defesa do Consumidor
- Idec: Portabilidade de crédito
- Estado de Minas: consórcio cresce no semestre (dados ABAC)
- Banco Central: Calculadora do Cidadão